En 30 secondes
- Selon le rapport de politique monétaire de la BEAC publié le 30 septembre 2026, l'écart de taux entre les ménages et les grandes entreprises dépasse cinq points en Afrique centrale, avec un sommet à 21,51 % au Gabon.
Dans les six pays de la Communauté économique et monétaire de l'Afrique centrale (CEMAC), un particulier qui emprunte paie un taux effectif global de 15,48 %, contre 10,36 % pour une grande entreprise. Ces chiffres, portant sur le deuxième trimestre 2026, figurent dans le rapport de politique monétaire de la Banque des États de l'Afrique centrale (BEAC) publié le 30 septembre 2026 et analysé le 2 octobre par l'Agence Ecofin.
Entre ces deux extrêmes, les petites et moyennes entreprises empruntent à 10,97 % et les administrations publiques à 10,22 %. Autrement dit, le ménage camerounais, tchadien ou congolais est l'emprunteur le plus cher de la zone, alors qu'il est aussi le plus exposé aux chocs de revenus.
Les frais, moteur de l'écart
La BEAC apporte une précision qui éclaire le mécanisme : les frais et commissions représentent 31,18 % du taux appliqué aux particuliers. Ce n'est donc pas seulement le prix de l'argent qui pèse, mais tout ce que la banque facture autour du crédit — dossier, assurance, tenue de compte. Un ménage paie moins pour emprunter que pour avoir le droit d'emprunter.
Du simple au triple selon le pays
La moyenne régionale masque des écarts considérables entre États membres. Le Cameroun affiche le taux le plus bas, à 8,31 %, quand le Gabon culmine à 21,51 %, soit environ 2,6 fois plus, d'après les données de la banque centrale relayées par l'Agence Ecofin. La République centrafricaine se situe à 14,36 % et la Guinée équatoriale à 13,82 %.
Ces écarts à l'intérieur d'une même union monétaire, partageant la même monnaie et la même politique de taux directeurs, posent une question de fond : l'intégration financière de la CEMAC reste très en retard sur son intégration monétaire. Un entrepreneur de Libreville et un entrepreneur de Douala ne vivent pas dans la même économie du crédit.
Une amélioration réelle, mais fragile
Le rapport contient aussi une bonne nouvelle. Le coût du crédit aux particuliers a baissé de 1,71 point en trois mois, passant de 17,19 % au premier trimestre 2026 à 15,48 % au deuxième. La trajectoire est donc favorable, même si l'écart avec les grandes entreprises demeure.
L'enjeu dépasse la technique bancaire. Dans une région où l'économie informelle domine et où l'accès au financement formel reste rare, un crédit à plus de 15 % ferme la porte à l'achat d'un logement, à l'équipement d'un petit commerce ou au financement d'études. La BEAC poursuit par ailleurs la modernisation des infrastructures de marché de la zone, avec un appel à candidatures international lancé fin septembre 2026 pour une plateforme commune au marché monétaire et au dépositaire central.
Sources et crédits photo
- CEMAC : les particuliers continuent de payer leurs crédits plus cher que les entreprises — Agence Ecofin
- Pourquoi la BEAC veut une plateforme commune pour le marché monétaire et le dépositaire central — Agence Ecofin
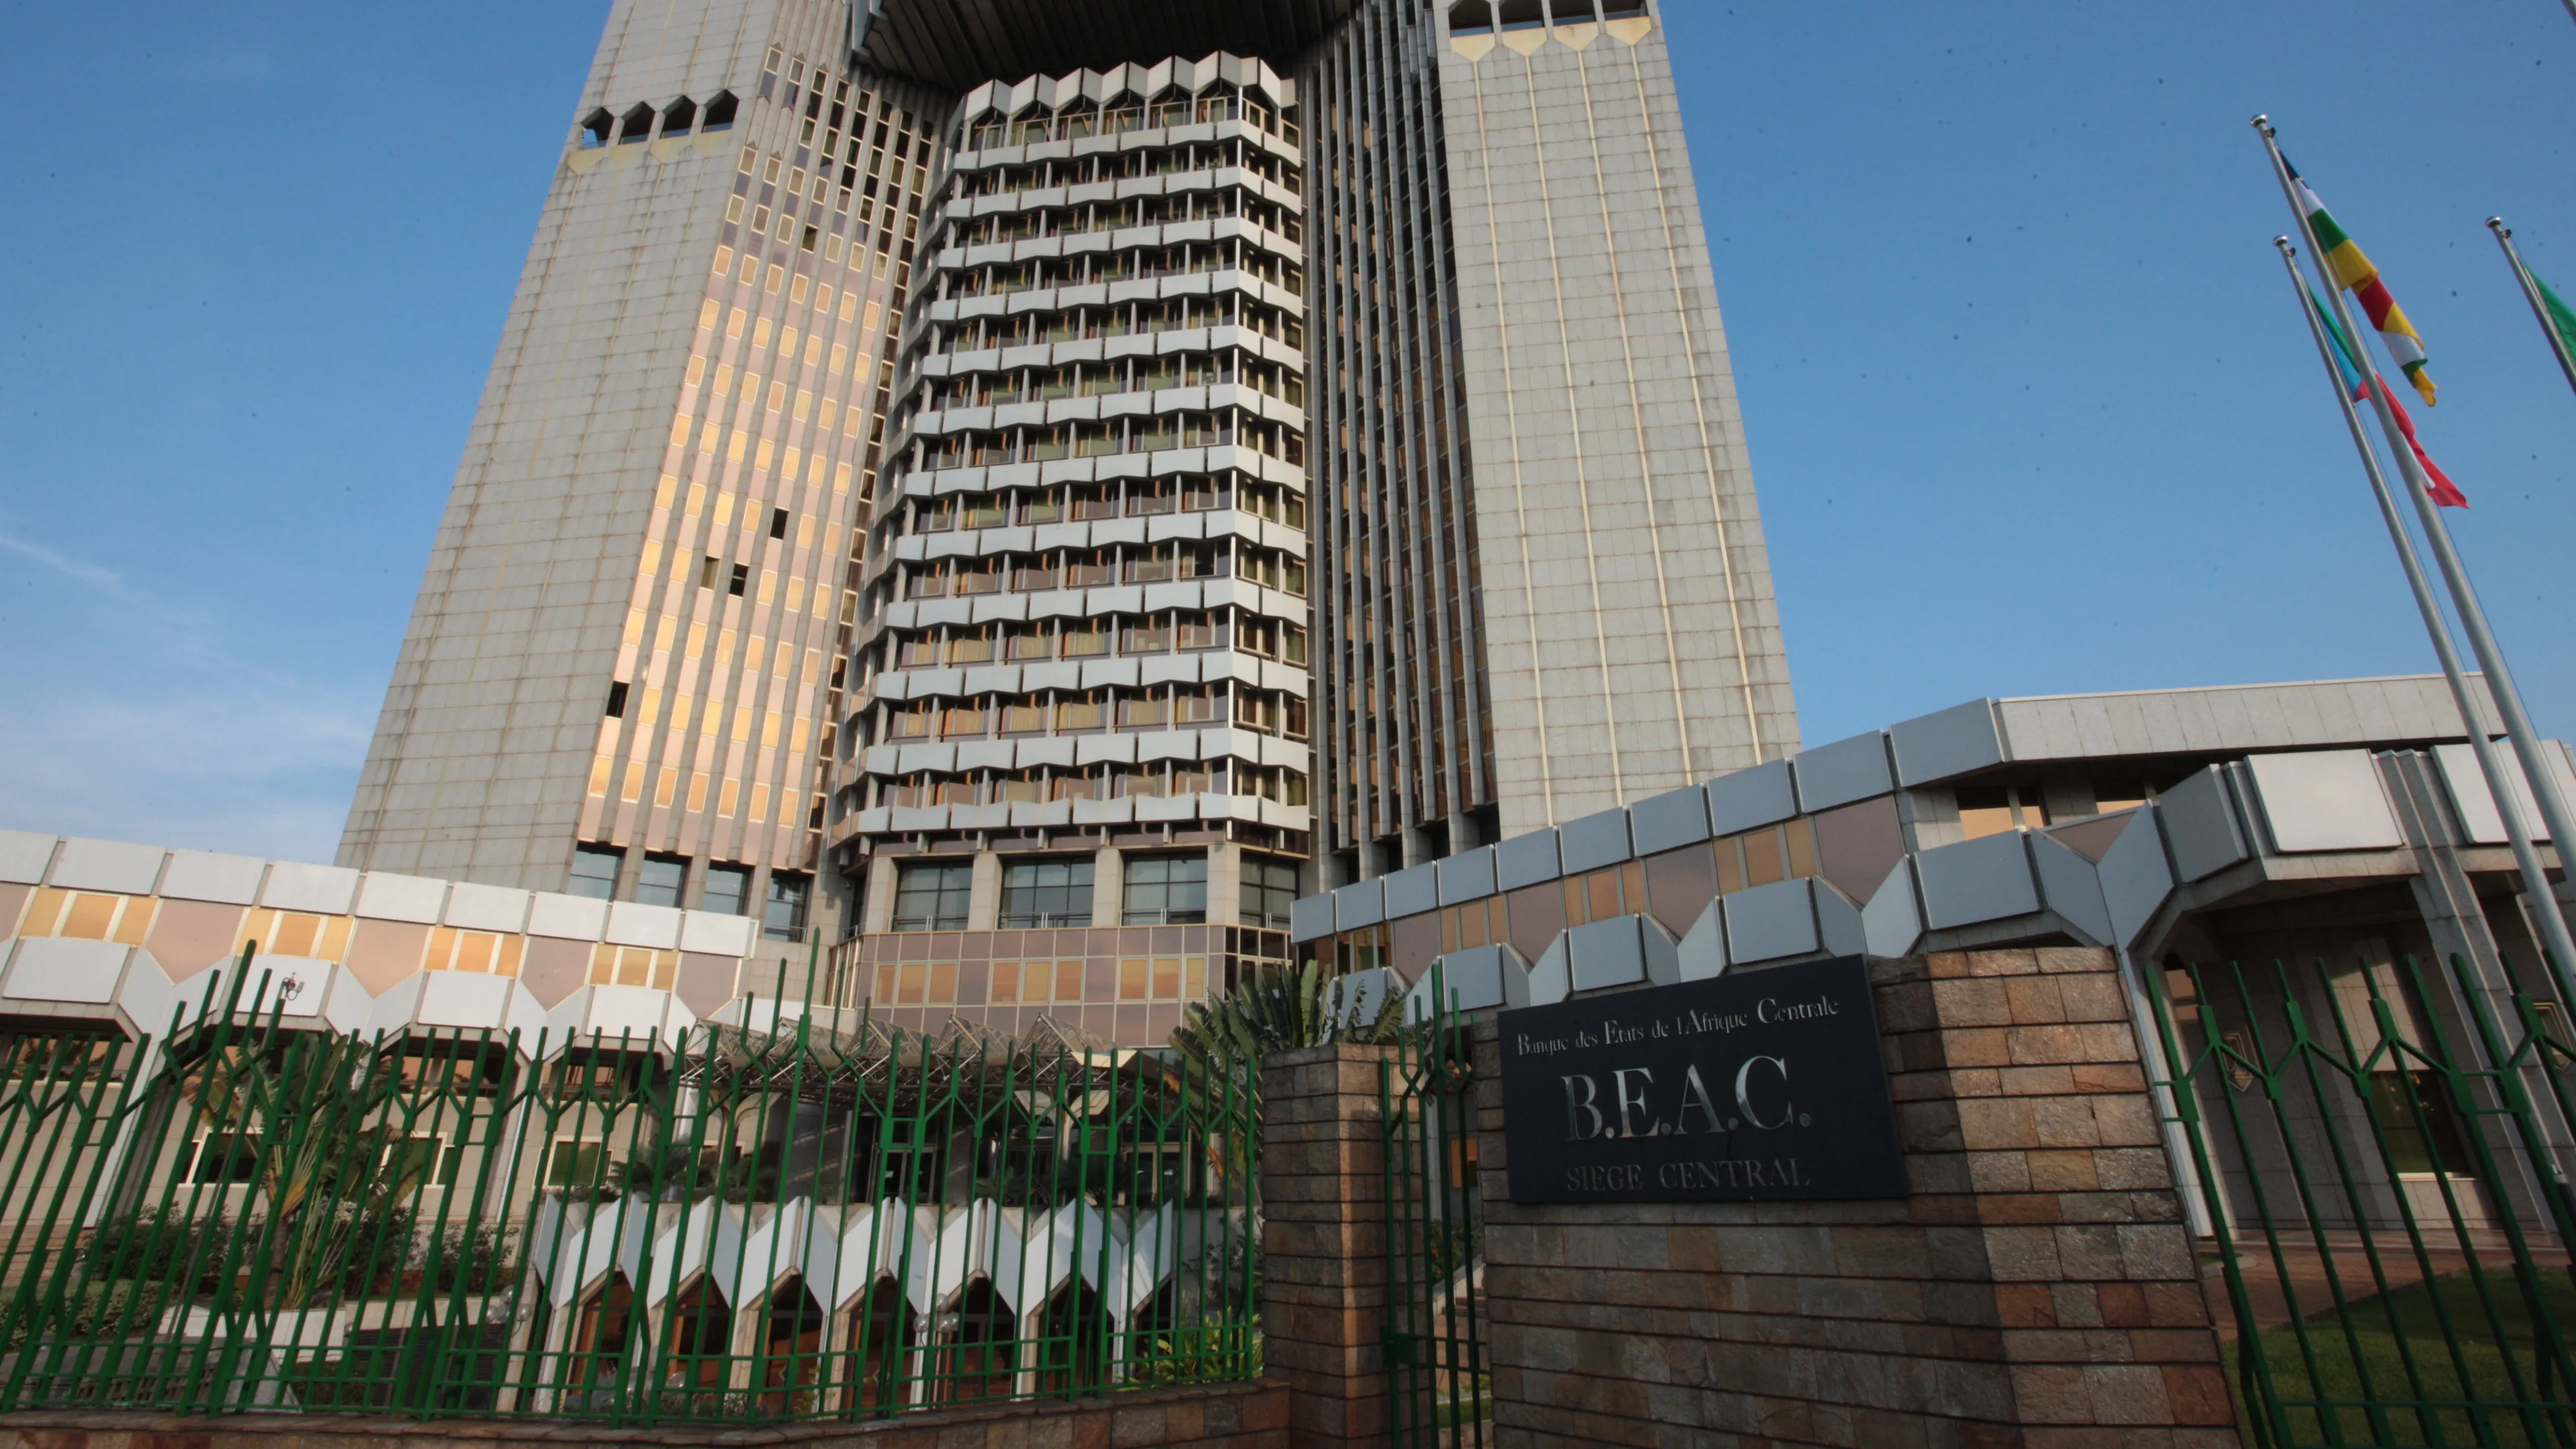
Photo : Lexy Tchuileu · CC BY-SA 4.0, via Wikimedia Commons · photo d'illustration
Cet article a été rédigé avec l'aide d'une intelligence artificielle à partir des sources citées.