Monnaie électronique : dans l'UEMOA, 192 millions de comptes sur 285 ne servent à rien, selon la BCEAO
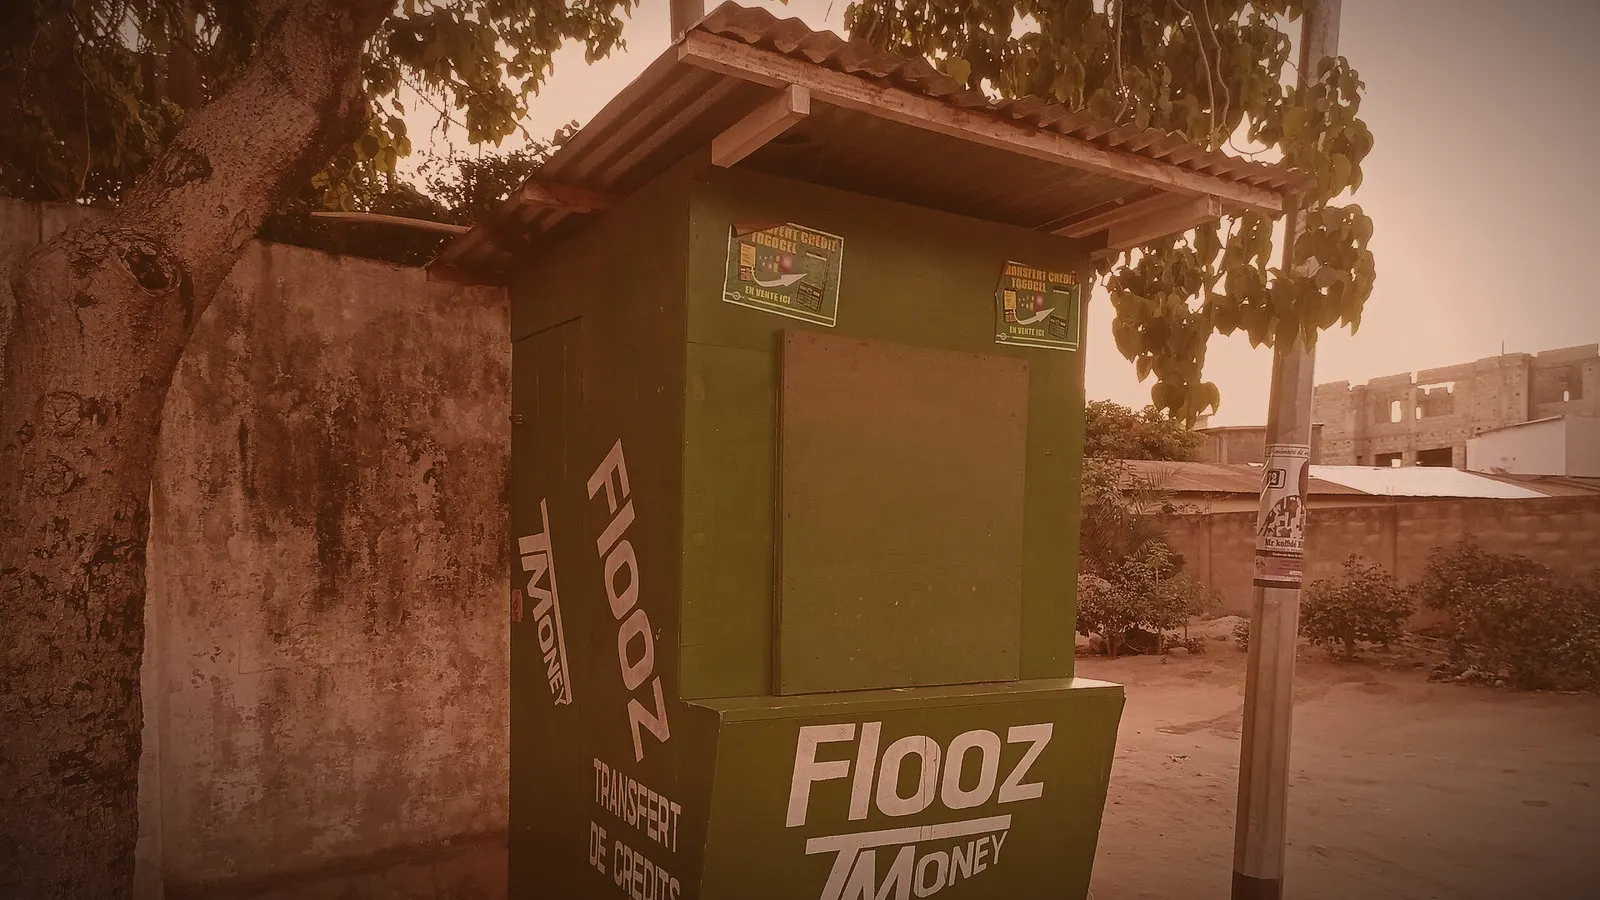
L'Union économique et monétaire ouest-africaine comptait 284,8 millions de comptes de monnaie électronique ouverts à la fin de l'année 2025, mais seulement 92,7 millions d'entre eux étaient actifs, selon le tableau de bord de l'inclusion financière publié le 20 octobre 2026 par la BCEAO et relayé par l'Agence Ecofin. Autrement dit, plus de 190 millions de comptes n'ont enregistré aucune transaction pendant trois mois.
Le nombre de comptes ouverts a pourtant bondi de 14,5 % en un an, après 248,7 millions en 2024. Mais le taux d'activité, lui, stagne : 32,56 % en 2025, contre 30,9 % en 2024 et 41,58 % en 2022. La banque centrale considère comme inactif tout compte resté sans usage pendant quatre-vingt-dix jours.
Le plus lu du momentDikalo Awards 2026 : le nigérian « Kakanda » de Toka Mcbaror sacré meilleur long métrage à Cannes →Un écart de un à six entre les pays
Les moyennes régionales masquent des situations très différentes. La Guinée-Bissau affiche le meilleur taux d'activité de l'Union avec 60,67 %, devant le Togo (54,48 %) et le Burkina Faso (50,36 %). Le Sénégal (28,68 %) et le Bénin (28,62 %) se situent sous la moyenne, et le Niger ferme la marche avec 10,85 % : neuf comptes sur dix y dorment.
Les trois plus gros marchés concentrent l'essentiel du parc. La Côte d'Ivoire recense à elle seule 109,6 millions de comptes ouverts, soit 38,51 % du total régional, dont 33,3 millions actifs. Le Sénégal en compte 59,7 millions, soit 21 % du total, dont 17,1 millions actifs, et le Bénin 40,7 millions, soit 14,4 % du total, dont 11,7 millions actifs.
L'usage progresse, lui, très vite
Le paradoxe est que l'argent circule de plus en plus. Le volume des transactions est passé de 11,9 milliards d'opérations en 2024 à 16,4 milliards en 2025, soit une hausse de 37,3 %, pour une valeur passée de 156 889 à 219 151 milliards de FCFA, en progression de 39,7 %. Le réseau de distribution a suivi : près de 1,45 million de points de service actifs, contre 962 411 un an plus tôt, soit une croissance de 50,8 %.
La BCEAO ne dit pas d'où vient cette inactivité massive, ni si la croissance des paiements vient des comptes déjà ouverts ou de nouveaux utilisateurs, précise l'Agence Ecofin.
Pourquoi c'est important
Depuis quinze ans, l'ouverture d'un compte mobile sert d'indicateur phare de l'inclusion financière en Afrique de l'Ouest. Ces chiffres rappellent qu'un compte ouvert n'est pas un compte utile : multiplication des comptes par un même usager chez plusieurs opérateurs, inscriptions poussées lors de campagnes commerciales, frais jugés trop élevés ou absence de revenus à faire circuler peuvent tous expliquer l'écart. Mesurer l'inclusion financière à l'usage réel, et non au nombre d'inscriptions, change l'image du succès annoncé du mobile money ouest-africain.
À lire aussi
 ActualitéSomalie : 84 frappes américaines en neuf mois, et des familles du Bas-Juba sans réponse
 ActualitéTigré : le chef du TPLF affirme que la guerre continue, trois semaines après la reprise de Mekele
 BusinessUEMOA : la BCEAO fait payer les gros transferts sur PI-SPI dès le 2 novembre 2026, Wave rejoint le réseau
Reçois l'actu africaine en direct sur ton téléphone
Gratuit, sans inscription : rejoins la chaîne Story Africa.
Cet article a été rédigé avec l'aide d'une intelligence artificielle à partir des sources citées ci-dessous.